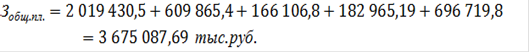
На основе суммирования всех статей затрат определяются общие расходы по обычным видам деятельности:

Затем рассчитывается себестоимость 100 руб. выручки от продаж ( ) по формуле:
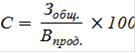
Результаты расчётов расходов по обычным видам деятельности и себестоимости 100 руб. выручки сводятся в таблицу 5.
РАСЧЕТЫ
Расчет общих затрат
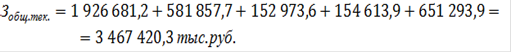
Расчет себестоимости


Таблица 5. Расчёт затрат по обычным видам деятельности и себестоимости
|
Показатели |
Ед. измерения |
Текущий год |
Плановый год |
|
Расходы на оплату труда |
тыс. руб. |
1 926 681,2 |
2 019 430,5 |
|
Страховые взносы |
тыс. руб. |
581 857,7 |
609 865,4 |
|
Амортизационные отчисления |
тыс. руб. |
|
|
|
Материальные расходы |
тыс. руб. |
154 613,9 |
182 965,19 |
|
Прочие расходы |
тыс. руб. |
651 293,9 |
696 719,8 |
|
Итого расходов |
тыс. руб. |
3 467 4 20,3 |
3 675 087,69 |
|
Выручка от продаж |
тыс. руб. |
3 807 366,1 |
4 357 665 |
|
Себестоимость |
руб. на 100 руб. выручки |
91,07 |
84,34 |


Читайте также >>>
Разработка сбытовой политики промышленного предприятия (на примере ЗАО Евро-Жилстрой)
В большинстве случаев то, что нам удобно
производить и то, в чем нуждаются потребители данной продукции, не совпадают ни
во времени, ни в пространстве. Поэтому, какими бы разнообразными
потребительскими свойствами не обладал готовый продукт, на коммерческий успе ...
Основы функционирования рынка рабочей силы
В условиях современного развития экономических отношений рынок рабочей
силы занимает важное место. С одной стороны, он является элементом
экономической системы и от эффективности его функционирования зависят национальное
благополучие, стабильность общества и эфф ...